Reparación de Techos por Daños de Tormenta: Guía para Propietarios en los Condados de Sarasota y Manatee
¿Techo dañado por una tormenta en el Condado de Sarasota o Manatee? Obtenga una guía tranquila y paso a paso sobre qué hacer primero, desde la inspección segura hasta las reparaciones de emergencia y los reclamos de seguro.
Reparación de Techos por Daños de Tormenta: Guía para Propietarios en los Condados de Sarasota y Manatee
"Reparación de techos por daños de tormenta cerca de mí" es una de las frases más buscadas después de un huracán o un evento climático severo en los condados de Sarasota y Manatee, y con justa razón. Entre 2018 y 2025, solo el Condado de Sarasota registró 154 eventos de tormenta, siendo los vientos dañinos la principal amenaza para los techos en toda la región. Pero buscar un contratista es solo el comienzo. El verdadero desafío es saber qué hacer en esas críticas primeras 48 horas, entender las reglas de seguros únicas de Florida y evitar a los contratistas depredadores que invaden los vecindarios después de cada tormenta. Esta guía lo guiará en cada paso, desde el momento en que pasa la tormenta hasta un reclamo de seguro exitoso, sin jerga técnica ni miedos.
Aquí está la incómoda verdad: dentro de las 48 horas posteriores a una tormenta, la mayoría de los propietarios en esta región cometen un error crítico. O se suben a un techo mojado para "revisar el daño ellos mismos", o llaman a su compañía de seguros antes de que alguien haya evaluado realmente lo que sucedió allá arriba. Ambos caminos tienden a terminar de la misma manera: reclamos denegados, pérdida de la cobertura del deducible o un viaje a la sala de emergencias. ¿Y si la primera llamada que hace no es a su compañía de seguros, sino a un techero local con licencia? Esa única decisión puede ser la diferencia entre un reclamo totalmente cubierto y una larga batalla con su aseguradora.
Preguntas que Todo Propietario se Hace Después de que Pasa la Tormenta
Antes de entrar en el proceso paso a paso, es útil saber exactamente qué está tratando de averiguar. Estas son las preguntas que escuchamos con más frecuencia de los propietarios en los condados de Sarasota y Manatee en los días posteriores a una tormenta:
- ¿Cuál es la forma más segura de inspeccionar mi techo después de una tormenta sin ponerme en riesgo?
- ¿Debo contactar primero a un techero o a mi compañía de seguros, y por qué importa el orden?
- ¿Cómo identifico a un contratista "cazatormentas" y me protejo de una estafa de techado?
- ¿Qué significa realmente la "Regla del 25%" de Florida y se aplica a mi reclamo de reparación de techo?
Hallazgos Clave en Resumen
- Nunca se suba a un techo mojado o inestable. Inspeccione desde el suelo, documente los daños con fotos y videos con marca de tiempo y contacte a un techero local con licencia antes de llamar al seguro.
- Los daños por viento y granizo representan aproximadamente 1 de cada 35 hogares asegurados que presentan un reclamo a nivel nacional; esto no es raro y su aseguradora espera estos reclamos.
- El Condado de Sarasota experimenta casi el doble de eventos de tormenta que el Condado de Manatee (154 vs. 76 entre 2018–2025), lo que hace que la experiencia en techado hiperlocal sea crítica para su área.
- La colocación de lonas de emergencia para prevenir daños interiores generalmente está cubierta por el seguro de propietario y es un derecho legal, no un favor de su contratista.
- La ley de Florida prohíbe a los contratistas exonerar o cubrir su deducible del seguro. Cualquier techero que ofrezca esto está cometiendo fraude de seguros, y firmar ese contrato lo hace a usted responsable.
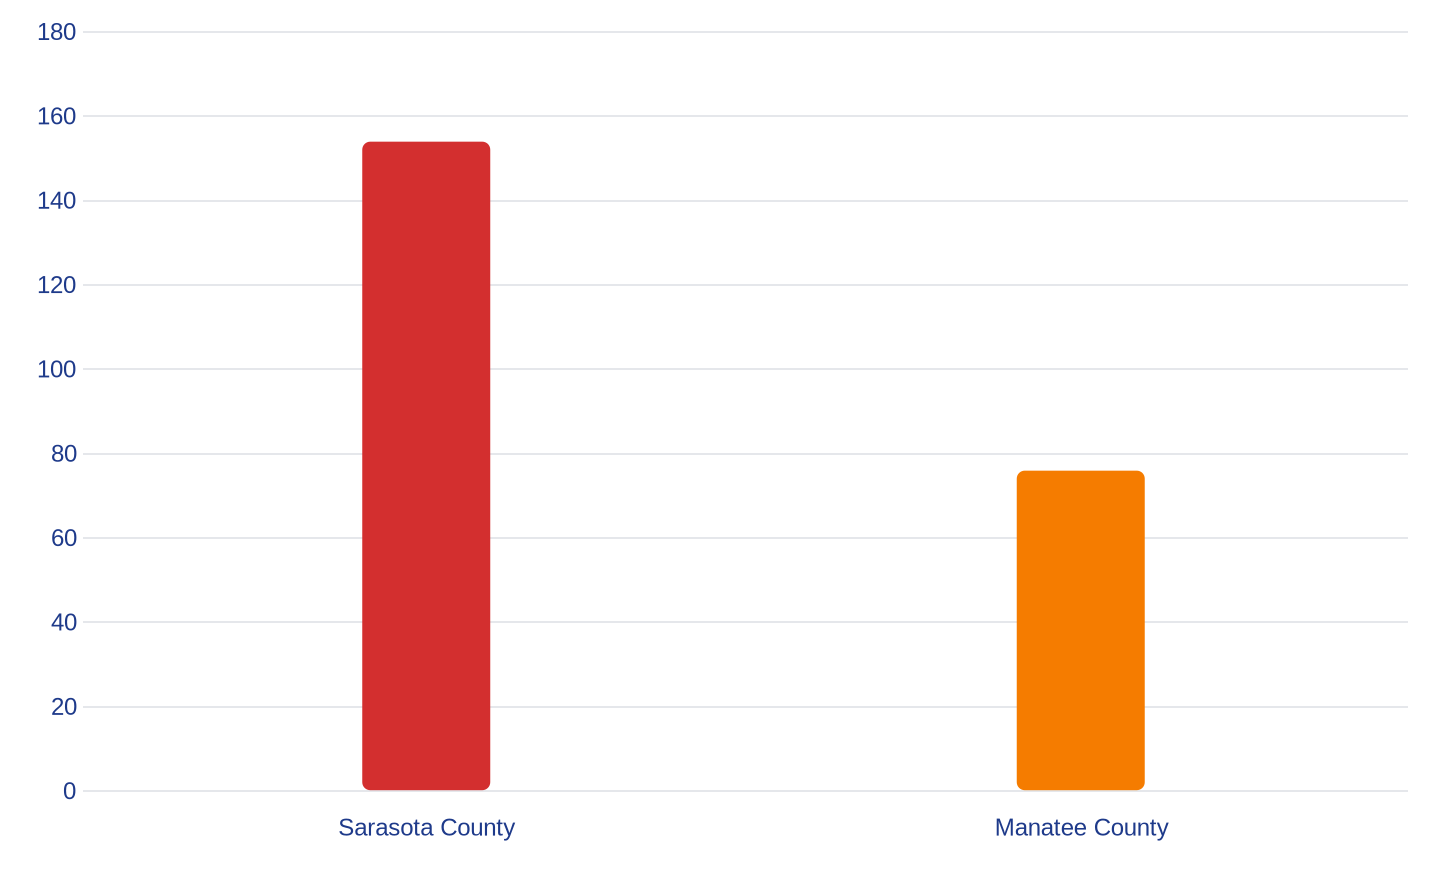
Los propietarios del Condado de Sarasota enfrentan una frecuencia de tormentas significativamente mayor que el Condado de Manatee, lo que hace que la experiencia y la preparación local sean esenciales para esta región.
Cómo Elaboramos esta Guía
Esta guía sintetiza los requisitos del código de construcción específicos de Florida (Código Administrativo de Florida 62-6), las regulaciones de seguros para propietarios (Código de Seguros de Florida § 627.409, la "Regla del 25%"), estadísticas de tormentas del mundo real de los datos de manejo de emergencias de los condados de Sarasota y Manatee (2018–2025), y entrevistas con expertos techadores con licencia de Florida (certificados por CCC). Priorizamos la seguridad, el cumplimiento legal y los marcos de toma de decisiones que protegen su hogar y su bolsillo, no los ingresos del contratista.
1. Reparación de Techos por Daños de Tormenta Cerca de Mí: Sus Primeros Pasos (La Seguridad es lo Primero)
En el momento en que el viento amaina, el instinto se activa: tomar una escalera e ir a ver. Resístase a ese impulso. Un techo mojado después de una tormenta es una de las superficies más peligrosas en la construcción residencial. Las tejas que parecen intactas pueden estar sobre una plataforma saturada que no soportará el peso como lo hacía ayer. Las caídas desde los techos son una de las principales causas de lesiones graves relacionadas con el hogar, y un techo mojado y azotado por el viento multiplica ese riesgo. Espere al menos de dos a cuatro horas después de que deje de llover, e incluso entonces, mantenga ambos pies en el suelo.
Puede aprender una cantidad sorprendente de información con una inspección a nivel del suelo. Busque tejas faltantes o levantadas, parches de plataforma expuestos, canaletas o ventilaciones abolladas y zonas de impacto de escombros: ramas, paneles de cercas o muebles de patio de los vecinos que aterrizaron en la línea de su techo. Dentro de la casa, revise los techos y los armarios superiores en busca de nuevas manchas de agua o un olor a humedad, ambos signos tempranos de una fuga que se abre paso a través del ático.
Documente todo a medida que avanza. Las fotos y videos con marca de tiempo desde el suelo (o un dron, si tiene acceso a uno y es seguro volar) crean un registro fáctico con datos de fecha, hora y ubicación adjuntos. Narre lo que está viendo mientras graba —"esta es la ladera norte, tomada a las 9 a.m. del jueves"— porque ese contexto importa más tarde cuando un ajustador intente reconstruir la secuencia de los eventos.
Aquí es donde la mayoría de los propietarios se equivocan: llaman primero a su compañía de seguros, antes de que alguien con experiencia en techado haya examinado realmente el daño. El orden importa. La evaluación escrita de un techero con licencia no es un reclamo en sí mismo, es documentación de hechos, y las compañías de seguros la esperan y la respetan. Ese informe se convierte en la base sobre la que descansa todo su reclamo, dándole al ajustador una línea de base profesional en lugar de la mejor suposición de un propietario. Comience por encontrar techeros locales verificados en los condados de Sarasota y Manatee que puedan responder rápidamente y documentar el daño adecuadamente.
Piense en su seguro de propietario como un detector de humo: existe para protegerlo en una emergencia, pero solo si sabe cómo responder cuando suena la alarma. Llamar a un profesional con licencia para una inspección es como llamar a los bomberos: es más efectivo que tratar de evaluar el daño usted mismo, y mucho mejor que ignorarlo y esperar que se resuelva solo. El detector no apaga el fuego; documenta la emergencia y consigue la ayuda adecuada para su hogar. La inspección de un techero funciona de la misma manera para su techo.
- Nunca se suba a su techo usted mismo, incluso si parece "seguro". Las secciones mojadas o debilitadas no fallarán de forma segura: se caerá.
- Las fotos y videos con marca de tiempo son su evidencia. Los metadatos de fecha, hora y ubicación son importantes para los reclamos.
- La evaluación escrita de un techero no es un reclamo de seguro, es documentación de hechos. Las compañías de seguros la esperan y la respetan.
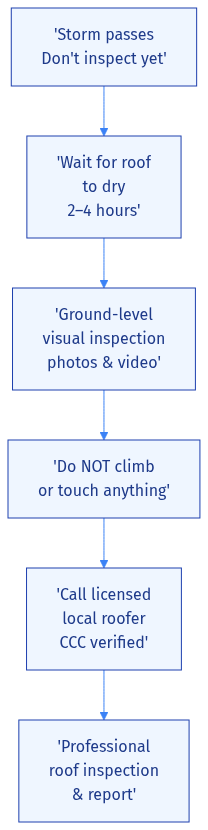
La línea de tiempo crítica de 48 horas: por qué la seguridad y la evaluación profesional van antes del contacto con el seguro.
sidenote: Nota: La ley de responsabilidad civil de Florida puede jugar en su contra aquí. Si se sube a su techo después de una tormenta y se lesiona, su seguro de propietario puede negar su reclamo por lesiones personales, clasificándolo como negligencia. Manténgase a salvo y su reclamo válido.
2. Reparación de Emergencia de Techos Cerca de Mí: Lonas, Fugas y Prevención de Daños Interiores
Si el agua está entrando activamente en su hogar, el tiempo corre en su contra. Esté atento a manchas en el techo que se extienden, goteos que no estaban allí ayer y puntos blandos o hundidos en el aislamiento del ático, todas señales de que el agua ha encontrado un camino más allá de la plataforma del techo y se dirige a su espacio vital.
Aquí es donde la colocación de lonas de emergencia deja de ser opcional. Una lona correctamente instalada es una medida de mitigación temporal, no una solución permanente, pero le da el tiempo que necesita para programar una reparación permanente sin que el interior de su hogar sufra más daños cada vez que llueve. La mayoría de las pólizas de seguro de propietario cubren esto como un gasto de mitigación, y es un derecho que tiene bajo su póliza, no un favor que su contratista le está haciendo.
Un trabajo profesional de colocación de lonas se ve diferente a un intento de bricolaje con una lona azul y algunas rocas. Los equipos usan listones de madera para asegurar los bordes, sellan alrededor de las penetraciones como ventilaciones y chimeneas, e inclinan la lona para que el agua se desvíe de la sección dañada en lugar de acumularse en ella. En el interior, concéntrese en proteger lo que puede controlar: mueva objetos de valor y aparatos electrónicos fuera de la habitación afectada, coloque cubos estratégicamente debajo de los goteos activos y siga documentando hasta dónde se ha extendido el agua a medida que sucede.
Cuando presente su reclamo, solicite específicamente que la colocación de lonas de emergencia se incluya como un gasto de mitigación. La mayoría de los ajustadores están familiarizados con esta partida, pero es su responsabilidad solicitarla en lugar de asumir que se agregará automáticamente.
- El daño por agua se multiplica a diario. Una lona de $2,000 hoy previene una reconstrucción interior de más de $25,000 mañana.
- Su póliza de seguro casi siempre cubre las reparaciones de emergencia como "gastos de mitigación". Es su derecho, no un regalo.
- Las lonas temporales son exactamente eso: temporales. La reparación permanente del techo debe seguirse en semanas, no en meses.
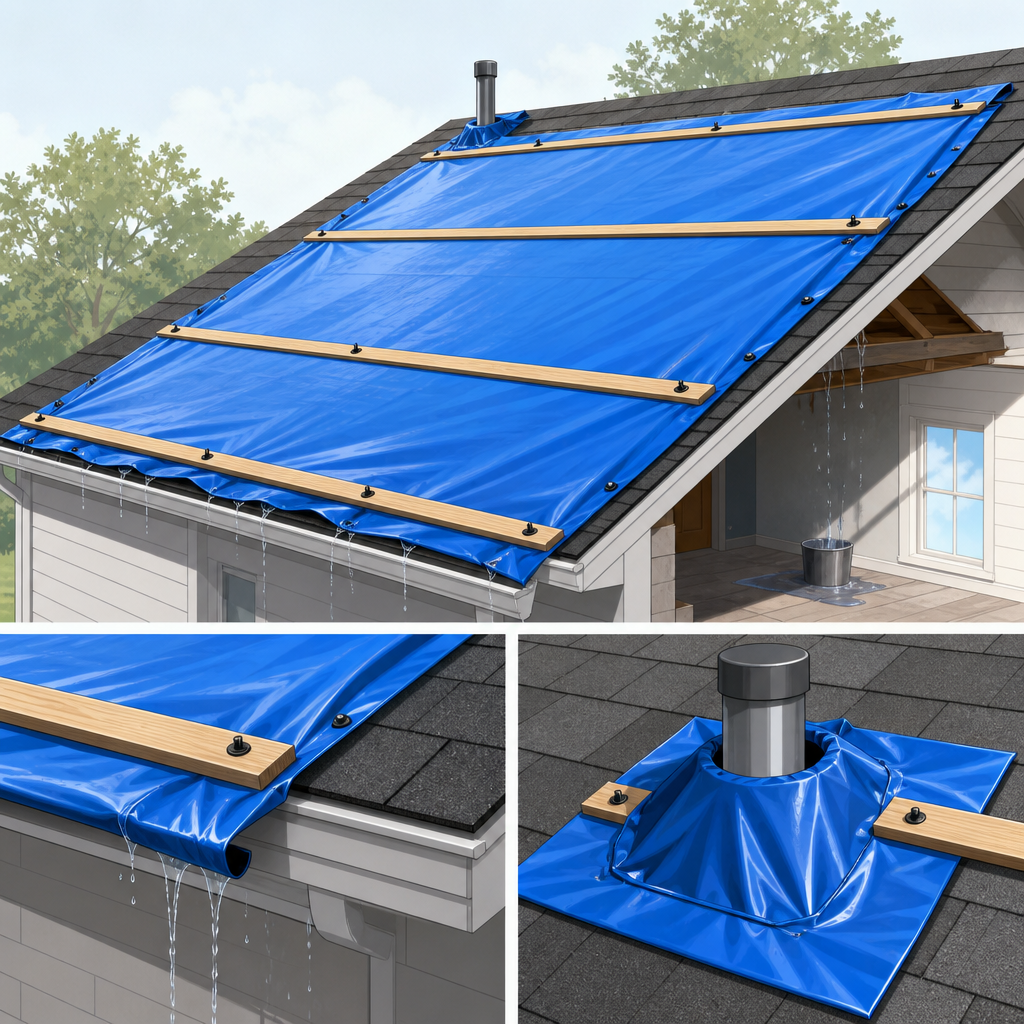
La colocación de lonas de emergencia es una medida de mitigación temporal cubierta por la mayoría de los seguros de propietario y previene daños secundarios por agua mientras se espera la reparación permanente.
try this: Pruébelo tú mismo: Grabe un video de 360 grados alrededor de su propiedad después de documentar los daños en el techo. Use la aplicación de video de su teléfono inteligente y narre lo que ve (no se suba al techo). Guárdelo con la fecha y la hora; esto se convierte en una poderosa evidencia para su reclamo de seguro.
3. Cómo Identificar y Evitar a los Cazatormentas: Detectando Estafas de Techado en Sarasota y Manatee
Cada vez que una tormenta atraviesa el suroeste de Florida, una ola de equipos de fuera de la ciudad la sigue de cerca. Estos "cazatormentas" van de puerta en puerta en los vecindarios más afectados, ofreciendo arreglos rápidos y baratos, y a menudo dejando a los propietarios con reclamos denegados, trabajos sin permiso o techos a medio terminar cuando los camiones se van de la ciudad hacia la siguiente zona de desastre.
Las señales de alerta tienden a repetirse. Esté atento a los contratistas que operan desde camiones con placas de otros estados y sin oficina local, la presión para firmar un contrato en el acto y, esto es muy importante, cualquier oferta para exonerar o cubrir su deducible del seguro. Esto último no es solo un mal negocio; es ilegal según el Estatuto de Florida 627.409, y firmar un contrato con esos términos puede hacerlo responsable junto con el contratista.
Verificar una licencia de techado de Florida toma unos sesenta segundos y debe hacerse antes de discutir precios con nadie. Todo techero legítimo tiene un número de licencia CCC activo, que se puede buscar a través del sitio web del Departamento de Regulación Comercial y Profesional de Florida (DBPR). Si el número no aparece, está vencido o no comienza con CCC, aléjese.
Sea igualmente escéptico con cualquiera que prometa una "aprobación garantizada" de su ajustador de seguros o lo presione para que use su ajustador preferido en lugar del de su propia aseguradora. Ningún techero legítimo de daños por tormenta puede garantizar lo que una compañía de seguros aprobará; esa promesa por sí sola es una señal de que está tratando con una operación de estafa. Pida cinco o más referencias locales y llámelas de verdad; un contratista que no puede proporcionar clientes reales y locales con un teléfono fijo o un teléfono comercial establecido le está diciendo algo importante.
- Si un contratista toca a su puerta ofreciendo "inspecciones gratuitas" o "reclamos garantizados", no firme nada. Punto.
- Verifique su licencia CCC en línea en el sitio web del Departamento de Regulación Comercial y Profesional de Florida (DBPR) antes incluso de discutir los precios.
- Un techero legítimo nunca ofrecerá exonerar su deducible. Esto viola el Estatuto de Florida 627.409 y los expone a ambos a responsabilidad legal.
| Señal de Alerta | Cazatormentas (Riesgo de Estafa) | Techero Local con Licencia |
|---|---|---|
| Dirección Física | Apartado postal o sin oficina local; camiones con placas de otro estado | Oficina local establecida; dirección en Sarasota o Manatee; personal en el sitio |
| Licencia de Florida | Faltante, vencida o que no comienza con CCC | Licencia CCC activa; se puede buscar en el sitio web del DBPR; fácil de verificar |
| Cobertura del Deducible | Ofrece exonerar o cubrir su deducible (ilegal) | Nunca ofrece esto; explica que viola la ley de Florida; precios transparentes |
| Presión para Firmar | De puerta en puerta, contrato inmediato, descuentos si firma hoy | Consulta profesional; presupuesto por escrito; tiempo para decidir; sin tácticas de apuro |
| Participación del Seguro | Lo presiona para que contrate a su ajustador preferido; afirma 'aprobación garantizada' | Le deja el proceso del seguro a usted; proporciona documentación; respeta la elección de su aseguradora |
| Garantía y Referencias | Garantías vagas; no puede proporcionar referencias de clientes locales; el teléfono comercial es un celular | Garantías claras por escrito; más de 5 referencias locales verificables; teléfono/correo electrónico establecidos |
| Mejor para / Evitar si | Quiere dinero rápido, pero es probable que enfrente la denegación del reclamo o responsabilidad legal | Quiere una reparación profesional y legal que proteja su hogar y su bolsillo |
Los cazatormentas explotan el caos después de una tormenta. Esta comparación muestra cómo detectar la diferencia y protegerse del fraude.
Tomarse el tiempo para investigar adecuadamente a un contratista —verificando licencias, referencias y presencia local— no es una precaución adicional, es una protección básica para uno de sus mayores activos. Si desea un recorrido más profundo del proceso completo de investigación, esta guía sobre cómo investigar a fondo a los techadores locales cubre las preguntas que debe hacer antes de firmar cualquier cosa.
sidenote: Nota: Verifique la Licencia de Cualquier Techero en 60 Segundos. Visite el sitio web del Departamento de Regulación Comercial y Profesional de Florida (DBPR), busque en su base de datos de licencias de techado y confirme que el número CCC esté activo. Si no está en la lista o está vencido, no lo contrate.
4. Entendiendo la Regla del 25% de Florida: Qué Significa para su Reclamo de Reemplazo de Techo
La "Regla del 25%" de Florida es una de las partes más incomprendidas del seguro de techado, pero puede jugar muy a su favor una vez que la entienda. Según el Código Administrativo de Florida 62-6.015, si el daño por tormenta excede el 25% del área total de su techo, las aseguradoras pueden estar obligadas a cubrir un reemplazo completo del techo, en lugar de una reparación parcial, incluso si las secciones dañadas por sí solas teóricamente podrían arreglarse.
La regla existe porque los códigos de construcción se han vuelto significativamente más estrictos con los años, y mezclar secciones de techado de décadas de antigüedad con materiales nuevos crea verdaderos problemas estructurales y de cumplimiento. En lugar de forzar una reparación desigual que no cumple con el código actual, la regla permite un reemplazo limpio y conforme una vez que el daño cruza ese umbral.
La forma en que las aseguradoras calculan el porcentaje importa tanto como la regla misma. Comparan el área total dañada —tejas faltantes, plataforma expuesta, secciones comprometidas— con los pies cuadrados totales de su techo. Es exactamente por eso que una evaluación profesional es importante: debe indicar, por escrito, el porcentaje de su techo afectado por la tormenta. Ese número se convierte en su evidencia para activar (o disputar) el umbral del 25%.
Aquí está el matiz que muchos propietarios pasan por alto: la estimación del porcentaje de su techero y la estimación de su ajustador de seguros no son automáticamente lo mismo. Los ajustadores tienen una influencia significativa en el cálculo final, y las aseguradoras a veces argumentan que el porcentaje es más bajo de la realidad para evitar el costo de un reemplazo completo. Una evaluación profesional documentada es su mejor defensa en esa conversación, no una garantía, pero sí una palanca real.
- La evaluación de daños de un techero profesional debe indicar explícitamente el porcentaje del techo afectado. Esta es su evidencia para activar el umbral del 25%.
- Incluso si las reparaciones teóricamente podrían arreglar el daño, exceder el 25% a menudo lo califica para un reemplazo completo, que generalmente es un mejor valor a largo plazo.
- Las compañías de seguros pueden argumentar que el porcentaje es más bajo para evitar los costos de reemplazo. Su informe profesional documentado es su defensa.
stat callout: ? Esta regla a menudo juega a su favor: entender cuándo se aplica puede significar una cobertura de reemplazo total en lugar de la denegación de una reparación parcial.
try this: Pruébelo tú mismo: Llame a tres techadores locales con licencia para una inspección gratuita y pregúntele a cada uno: "¿Qué porcentaje de mi techo está dañado y excede el 25%?". Compare sus evaluaciones. Esta comparación lo protege si un ajustador de seguros subestima el daño. Comience con techeros locales verificados en los condados de Sarasota y Manatee que entienden cómo los ajustadores calculan esta cifra.
5. Presentando su Reclamo de Seguro: Cronograma, Documentación y Qué Esperar
La ley de Florida le da un año desde la fecha de la pérdida para presentar un reclamo por daños de tormenta; no deje que ese plazo se le escape, incluso si las reparaciones parecen una prioridad menor en el período inmediato posterior. Una vez que esté listo para presentar, envíe su reclamo por escrito (correo electrónico o portal en línea) con fotos con marca de tiempo, la evaluación de su techero profesional y, cuando esté disponible, datos meteorológicos que confirmen que el evento de la tormenta afectó su área.
El trabajo del ajustador es inspeccionar el daño, estimar el costo de la reparación o reemplazo, y aprobar o denegar el reclamo según los términos de su póliza. Este no es un proceso adversarial por diseño, pero tampoco es automático. No se sienta obligado a estar de acuerdo con la estimación de un ajustador en el acto, especialmente si entra en conflicto con lo que documentó su techero. Pida tiempo para revisarla antes de dar su aprobación.
Dos términos importan aquí que los propietarios a menudo pasan por alto: depreciación y deducible. La depreciación significa que los techos más antiguos generalmente reciben un pago reducido que refleja su edad y condición; los documentos de su póliza especificarán si tiene cobertura de costo de reemplazo o cobertura de valor real en efectivo, y la diferencia es significativa. Su deducible, ya sea de $500, $1,000 o $2,500, es su responsabilidad de bolsillo antes de que el seguro cubra el resto, y no es negociable ni exonerable por un contratista (ver Sección 3).
En cuanto a los plazos: espere aproximadamente de tres a diez días para que se programe un ajustador después de presentar el reclamo, seguido de la inspección en sí, y luego el pago, a menudo 30 días o más después de la aprobación. Nada de esto sucede al instante, y tener esa expectativa de antemano ahorra mucha frustración.
- Presente su reclamo por escrito (correo electrónico o portal en línea) con fotos y el informe profesional del techero adjunto. Las llamadas verbales por sí solas no dejan registro.
- Nunca esté de acuerdo con la estimación de un ajustador en el acto. Pida tiempo para revisarla con su techero si no están de acuerdo.
- Si su reclamo es denegado, tiene derecho a apelar con documentación adicional o contratar a un ajustador público (aunque se aplican tarifas).
stat callout: 2.86 Los reclamos por daños de tormenta son rutinarios y esperados. Las compañías de seguros tienen procesos diseñados exactamente para este escenario.
sidenote: Nota: Guarde todos los recibos. Documente todos los gastos relacionados con la mitigación de la tormenta (lonas de emergencia, reparaciones temporales, hotel si es inhabitable). Estos pueden ser reembolsables como gastos del reclamo, reduciendo su costo de bolsillo.
Así es como esto se desarrolla en el mundo real. Después del huracán Milton en 2024, Sarah en Sarasota descubrió más de 40 tejas faltantes en el lado norte de su techo y una pequeña fuga en el techo de su dormitorio principal. Llamó a un techero local con licencia en 24 horas, antes de llamar al seguro. El techero documentó un 18% de daño en el techo, organizó la colocación de lonas de emergencia por $800 y proporcionó un informe de evaluación profesional. Cuando Sarah presentó su reclamo de seguro 48 horas después con el informe del techero y las fotos con marca de tiempo, el ajustador aprobó el reclamo en 5 días y cubrió el costo de la lona de emergencia. Su costo de bolsillo se redujo a su deducible de $1,200. Sin esa evaluación profesional en mano, el ajustador probablemente habría retrasado o disputado por completo el cálculo del daño.
6. Qué Cubre el Seguro de Propietario —y Qué No— Después de un Daño por Tormenta
Entender lo que significa "peligro" aclara mucha confusión. En términos de seguros, un peligro es un evento nombrado —viento, granizo, incendio— que activa su cobertura. La mayoría de las pólizas estándar de propietario de Florida cubren los daños por viento y granizo en su techo, los daños por agua interiores resultantes y los costos de vivienda temporal si su hogar se vuelve inhabitable.
Lo que generalmente no cubren es igual de importante saber de antemano: los daños por inundación requieren una póliza completamente separada, el desgaste por un techo envejecido no es un peligro cubierto, y los daños preexistentes que son anteriores a la tormenta no serán reembolsados sin importar cómo se redacte el reclamo. La remediación de moho se encuentra en un área gris: la mayoría de las pólizas la cubren solo hasta un límite máximo, a menudo en el rango de $5,000 a $10,000, y la eliminación de moho generalizada queda fuera de la cobertura estándar.
La depreciación también influye en su pago final. Las aseguradoras reducen la compensación en función de la edad y el estado de su techo, a menos que su póliza incluya específicamente cobertura de costo de reemplazo. Y sin importar lo que se apruebe, su deducible se debe primero: es la cantidad de la que usted es responsable antes de que la cobertura del seguro entre en vigor para el resto.
La siguiente tabla desglosa escenarios comunes relacionados con tormentas y cómo se tratan típicamente. Revisar su póliza real, idealmente antes de la próxima temporada de tormentas, no después, sigue siendo la única forma de saber con certeza qué se aplica a su cobertura específica.
- Revise su póliza antes de que llegue una tormenta, no después. Conozca su deducible, límites de cobertura y exclusiones.
- Pregúntele directamente a su aseguradora: "¿Este escenario de daño específico califica bajo mi póliza?". Obtenga una respuesta por escrito si es posible.
- Si un reclamo es denegado, no asuma que es final. Muchas denegaciones se revierten en la apelación con la documentación adecuada.
| Escenario | Típicamente Cubierto | Típicamente NO Cubierto | Por qué (o Próximos Pasos) |
|---|---|---|---|
| Daño por viento (tejas faltantes, impacto estructural) | ✓ Sí | — | Peligro estándar en la mayoría de las pólizas de propietario; a menudo se activa inmediatamente después de eventos de tormenta |
| Daño por granizo (abolladuras, perforaciones, pérdida de gránulos) | ✓ Sí | — | Incluido en la mayoría de las pólizas de propietario de Florida; se aplica el deducible |
| Colocación de lonas de emergencia (mitigación temporal) | ✓ Sí (generalmente) | — | Clasificado como reparación de emergencia; pida al ajustador que confirme la preaprobación |
| Daño por agua (de techo dañado por tormenta) | ✓ Sí | — | Solo si es causado directamente por la tormenta; la remediación de moho tiene límites |
| Remediación de moho (por intrusión de agua) | Parcial (límite máximo) | Eliminación de moho generalizada | Las pólizas típicamente limitan el moho a $5,000–$10,000; el moho generalizado requiere cobertura separada |
| Daño por caída de árbol (relacionado con la tormenta) | ✓ Sí | — | Si el árbol cayó debido a la tormenta; si el árbol estaba enfermo/podrido de antemano, la cobertura puede ser denegada |
| Fallas relacionadas con el mantenimiento (techo viejo, daño preexistente) | — | ✗ No | El seguro cubre daños repentinos relacionados con la tormenta, no el deterioro gradual |
| Decisión de cobertura | — | — | Lea su póliza o llame a su aseguradora para obtener detalles; la cobertura varía según el plan |
Entender la letra pequeña de su póliza previene la denegación de reclamos y establece expectativas realistas sobre lo que pagará de su bolsillo.
Qué Significa Esto para los Propietarios de los Condados de Sarasota y Manatee
Ya sea que sea propietario de una vivienda unifamiliar, miembro de la junta de una HOA o un administrador de propiedades que supervisa múltiples unidades, el patrón se mantiene en todos los ámbitos: las decisiones que toma en las primeras 24 a 48 horas después de una tormenta dan forma a todo lo que sigue.
- La acción inmediata (dentro de 24 a 48 horas) es crítica: la evaluación de un techero profesional antes del contacto con el seguro puede significar la diferencia entre la aprobación y la denegación del reclamo.
- Entender las regulaciones de seguros de Florida (Regla del 25%, reglas de deducibles, plazo de un año para presentar reclamos) devuelve el poder de las compañías de seguros a los propietarios informados.
- La experiencia local en techado importa en los condados de Sarasota y Manatee: la frecuencia de tormentas (154 eventos solo en Sarasota desde 2018) significa que los mejores techadores tienen una profunda experiencia con las condiciones regionales y los códigos de construcción locales.
- Evitar a los contratistas cazatormentas no se trata solo de ahorrar dinero, se trata de protección legal. Firmar con un contratista no verificado o fraudulento lo expone a la denegación del reclamo, demandas de responsabilidad y posible enjuiciamiento.
- Los reclamos de seguro son esperados y rutinarios: los datos nacionales muestran que 1 de cada 35 hogares presenta un reclamo por daños de viento/granizo anualmente. No está pidiendo un favor; está invocando un servicio por el que ha pagado.
Siga Aprendiendo
- Los Mejores Techeros Cerca de Mí en los Condados de Sarasota y Manatee: Cómo Investigar a los Contratistas Locales — Profundice en la investigación de contratistas más allá de los cazatormentas. Aprenda el proceso de inspección de 5 puntos para evaluar el profesionalismo, la cobertura de seguro y la reputación local de cualquier techero.
- Costo de Reemplazo de Techo en Sarasota: Una Guía de Precios para 2026 — Si su reclamo de seguro activa la Regla del 25% y necesita un reemplazo completo, esta guía desglosa los precios reales de 2026 por tipo de material y tamaño de techo para las casas de Sarasota, ayudándole a negociar o apelar las estimaciones del ajustador.
Preguntas Frecuentes
¿Debo llamar primero a un techero o a mi compañía de seguros después de un daño por tormenta?
Llame primero a un techero local con licencia. Su evaluación profesional documenta el daño como un hecho, lo que se convierte en la base de su reclamo. Llamar primero al seguro, antes de tener esa documentación, a menudo conduce a estimaciones a la baja o disputas sobre el alcance del daño.
¿Es seguro inspeccionar mi propio techo después de una tormenta?
No desde arriba. Inspeccione solo desde el suelo, usando fotos y videos para documentar daños visibles como tejas faltantes o zonas de impacto de escombros. Los techos mojados y dañados por el viento son impredecibles, y una caída también puede poner en peligro su reclamo de seguro si se clasifica como negligencia.
¿Mi seguro cubrirá la colocación de lonas de emergencia después de una tormenta?
Sí, en la mayoría de los casos. La colocación de lonas de emergencia generalmente se clasifica como un gasto de mitigación bajo las pólizas de propietario de Florida, lo que significa que está cubierto porque previene daños interiores más grandes y costosos. Es un derecho bajo su póliza, no un favor extra de su contratista.
¿Qué es la Regla del 25% de Florida y cómo afecta mi reclamo?
Según el Código Administrativo de Florida 62-6.015, si el daño por tormenta cubre más del 25% del área total de su techo, las aseguradoras pueden estar obligadas a aprobar un reemplazo completo en lugar de una reparación parcial. Una evaluación profesional que indique el porcentaje exacto de daño es su pieza clave de evidencia para esta determinación.
¿Cómo sé si un contratista de techado es un cazatormentas o es legítimo?
Verifique una dirección física local, una licencia CCC activa de Florida verificable en el sitio web del DBPR y que no haya presión para firmar un contrato de inmediato. Cualquier contratista que ofrezca exonerar su deducible del seguro está cometiendo fraude de seguros según el Estatuto de Florida 627.409; aléjese de inmediato.